#4Wie wint de marktBedrijfssoftware
Wanneer maakt AI jouw softwarebedrijf kapot, en wanneer juist niet?
In helpdesksoftware is het al gebeurd: de prijs ging van een dollar per gesprek naar vijftig cent per opgelost gesprek. Wie ziet waarom uitgerekend die categorie brak, weet of hij zelf aan de beurt is.
In dit stuk13 stukken, 15 minuten
Eerst even waar de schrik vandaan komtDe categorie waar het al is gebeurdWat die categorieën gemeen hebbenDrie zones, en jouw bedrijf staat in één ervanWaarom er ondertussen geen enkele stoel omgaatHet addertje dat niemand noemtWaar de prijs in vijf etappes vandaan komtDe aanvallers lekken als een mandjeEn dan de test van de kopersDe deur, en wie hem bouwtDe ideeën die winnen, en de ideeën die verliezenWat je over twaalf maanden kunt aflezenEn in jouw markt?Je hebt een softwarebedrijf, of je zit in de directie van een bedrijf dat er een gebruikt. De rekening gaat per gebruiker per maand en dat gaat al jaren goed. En dan stelt iemand aan tafel de vraag waar je geen antwoord op hebt.
Zijn wij aan de beurt?
Het is een eerlijke vraag en hij wordt slecht beantwoord. De ene helft van de markt roept dat software dood is. De andere helft, meestal met een portefeuille in de hand, legt uit dat het allemaal wel meevalt. Beide kampen bewijzen weinig, en ondertussen zit er in Nederland een hoop ondernemers met een bedrijf dat ze in vijftien jaar hebben opgebouwd en de vraag of het er over vijf jaar nog is.
Die vraag verdient meer dan een mening. Dus ben ik gaan zoeken naar de plek waar het niet meer gaat over wat er misschien gebeurt, maar waar het al gebeurd is.
Die plek bestaat. En het bewijs staat op een prijslijst.
Eerst even waar de schrik vandaan komt
Op 3 februari ging Thomson Reuters bijna 18 procent onderuit. De grootste koersval op één dag in de geschiedenis van dat bedrijf, en de laagste slotkoers sinds juni 2021. RELX verloor 14 procent, de grootste daling sinds 1988. Wolters Kluwer zakte 13 procent. Reuters tekende het op.
De aanleiding was geen cijfer en geen faillissement. Het was een aankondiging. Anthropic zette plug-ins op zijn assistent die werk in de juridische hoek, in sales, in marketing en in data-analyse automatisch doen.
Meer niet. Eén productaankondiging, en de markt herwaardeerde in twee dagen gewoon een halve bedrijfstak.
Dat zegt iets over hoe dun het vertrouwen zit. Beleggers weten dat er iets aan het schuiven is onder deze bedrijven, ze weten alleen niet wat en waar. Dus straften ze alles tegelijk af.
Dat is precies de fout die ik in dit stuk wil rechtzetten. Want het schuift niet overal, en het schuift niet willekeurig.
De categorie waar het al is gebeurd
Software voor klantcontact. Helpdesksoftware, ticketsystemen, de programma's waarin mensen vragen van klanten beantwoorden. Jarenlang een keurige markt: je betaalde per medewerker per maand, en hoe meer klanten je kreeg, hoe meer medewerkers je nodig had, hoe hoger de rekening.
Kijk nu wat daar met de prijs is gebeurd.
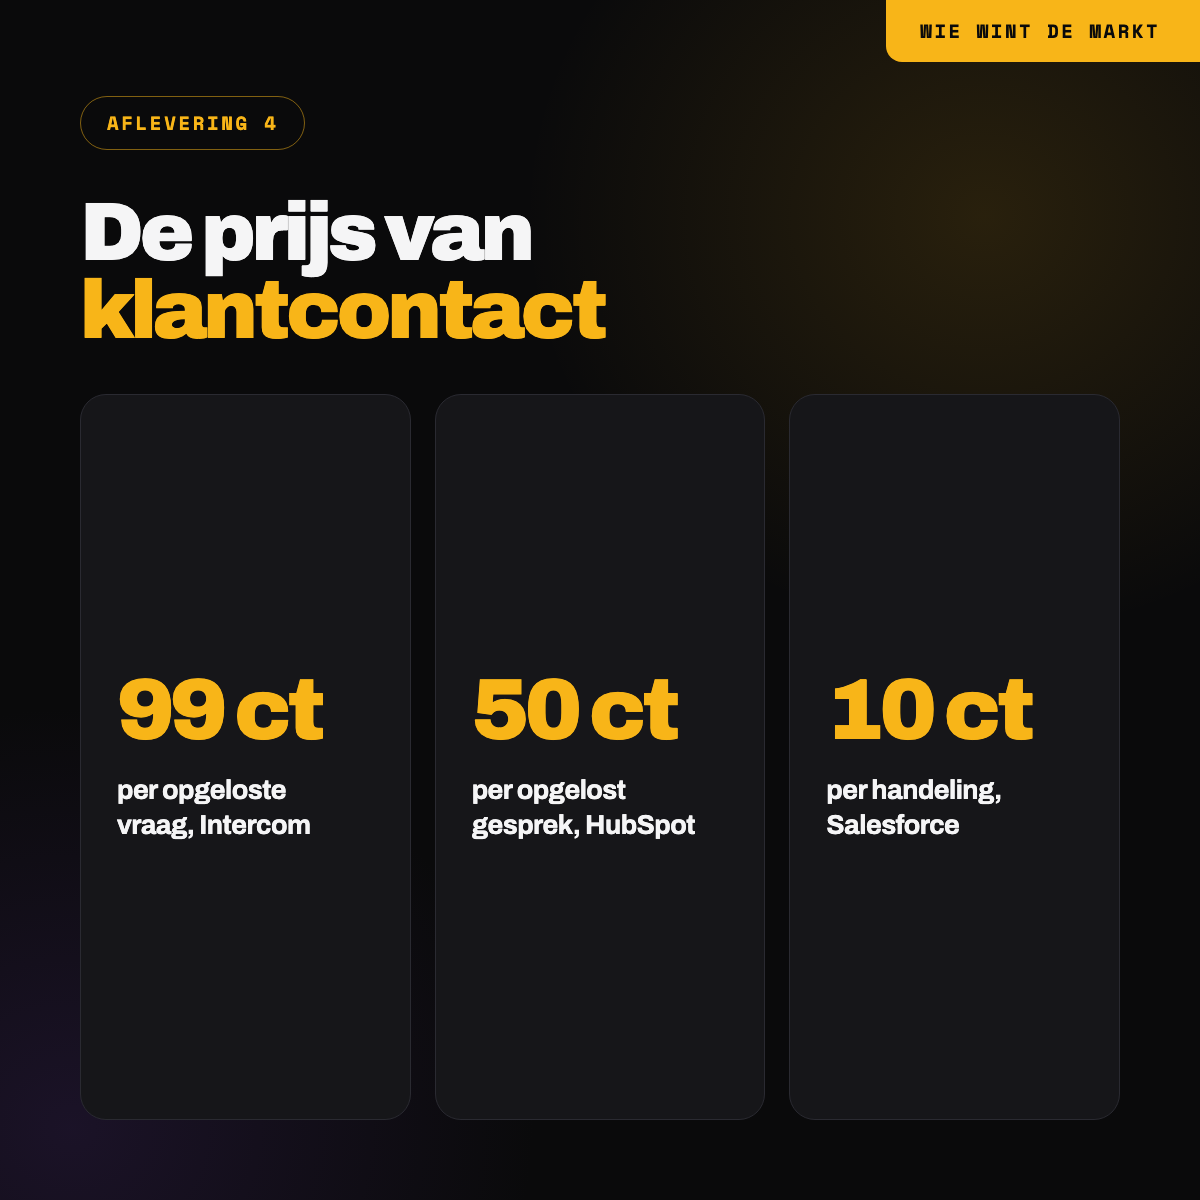
Intercom rekent voor zijn assistent 99 dollarcent per opgeloste vraag. Niet per maand, niet per medewerker. Per opgeloste vraag. Salesforce zette naast het model van twee dollar per gesprek een tweede model neer: tien cent per handeling, afgerekend in tegoeden.
Bij HubSpot zit de scherpste beweging, en daar moet je twee keer kijken. Op 14 april ging de prijs van een dollar per gesprek naar vijftig cent. Dat is de helft. Maar de eenheid veranderde ook: ze rekenen nu alleen nog voor gesprekken die de assistent zelf oplost. Komt het gesprek alsnog bij een mens terecht, dan is het gratis.
Dus het is niet de helft. Het is de helft van alleen het deel dat lukt.
Dit is geen voorspelling. Dit is een prijslijst.
En het is ook zichtbaar aan de andere kant, bij wat bedrijven uitgeven. Een partij die de softwareabonnementen van duizenden bedrijven afhandelt, publiceerde in augustus wat er met die bestedingen gebeurt. Klantcontactsoftware zakte naar minder dan de helft van het budgetaandeel dat het in 2022 had. Software voor administratie en boekhouding ongeveer gehalveerd. Marketinggereedschap van 19 naar 16 procent. En AI-platformen zelf van 3 naar 10 procent van alle softwarebestedingen, in twaalf maanden.
Het geld gaat dus wel degelijk ergens weg. Alleen niet overal, en niet willekeurig.
De vraag is niet of AI software kapotmaakt. De vraag is welke software, en waarom uitgerekend die.
Wat die categorieën gemeen hebben
Leg klantcontact, eenvoudige boekhouding en marketinggereedschap naast elkaar en er valt één ding op.
In alle drie de gevallen betaal je voor software waarin een mens herhaalbaar werk doet. Een vraag beantwoorden. Een bonnetje boeken. Een bericht inplannen. Het programma is een werkbank, en je betaalt per paar handen aan die werkbank.
Dat is precies het werk dat een assistent nu overneemt.
En daar zit de test die dit hele stuk draagt.
Is het antwoord ja, dan zit je omzet op het deel dat goedkoop wordt. Is het antwoord nee, dan maakt diezelfde assistent jou juist waardevoller.
Eén zin. En hij is harder dan de vier dimensies waarmee de investeerders werken, want die kijken naar eigenschappen van het product. Deze vraag kijkt naar je factuur.
Neem de proef op de som met een voorbeeld buiten software. Een rijschool factureert per lesuur, en het lesuur is precies wat de leerling nodig heeft. Komt er een machine die het lesuur overneemt, dan verdwijnt de omzet. Een keuringsinstantie factureert voor een stempel. Die kan alle metingen automatiseren en houdt zijn omzet, want het stempel is niet de meting.
Zo simpel is het. En zo ongemakkelijk, want de meeste mensen aan wie ik deze vraag stel weten het antwoord gewoon binnen drie seconden, en willen er dan niet verder over praten.
Drie zones, en jouw bedrijf staat in één ervan
Je verkoopt het werk zelf. De software is een werkbank en je rekent af per paar handen. De prijs gaat van een bedrag per gebruiker per maand naar een bedrag per afgehandeld geval, en dat bedrag daalt, want het is de prijs van een handeling.
Je bent de plek waar het vastligt. Niet de werkbank maar het dossier. Wie de administratie, de projecten, de personeelsgegevens of de contracten vasthoudt, verkoopt niet het werk maar de vastlegging. De assistenten komen binnen en het aantal gebruikers blijft gelijk.
Je draagt de gevolgen. Je software zit vast aan een vergunning, een controle, een handtekening of aansprakelijkheid. Hoe goedkoper het maken wordt, hoe duurder het instaan.
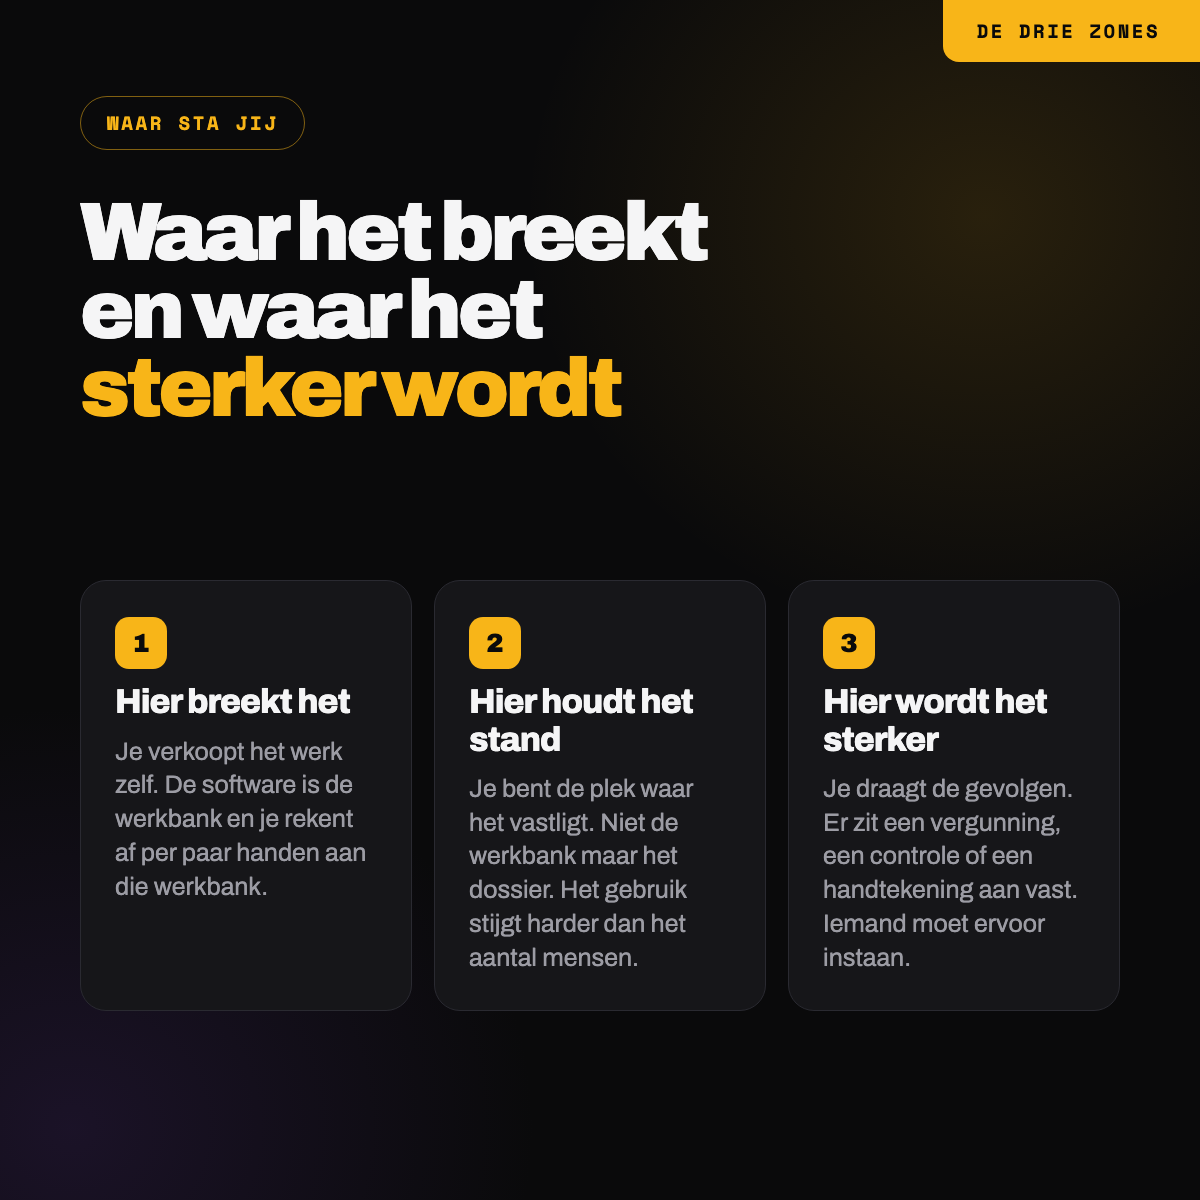
Het bewijs voor zone één staat hierboven. Negenennegentig cent per opgeloste vraag bij Intercom, vijftig cent bij HubSpot en alleen als het lukt, en het budgetaandeel van klantcontactsoftware meer dan gehalveerd sinds 2022.
Voor zone twee is het bewijs saaier en daardoor overtuigender. Atlassian meldde in juli ruim vijf miljoen handelingen per dag door assistenten in Jira en Confluence, waarvan bijna een derde iets wegschrijft. Het aantal gebruikers daalde niet. Microsoft telt ruim twintig miljoen betaalde Copilot-licenties. De financieel directeur van Salesforce sprak eind augustus over duurzame groei in het aantal gebruikers. Het gebruik stijgt daar harder dan het aantal mensen, en dat is precies wat je verwacht als de software het dossier is en niet de werkbank. Hoe dat uitpakt in de markt voor mkb-administratie, waar vier merken net onder een naam zijn gezet, heb ik in een vorig stuk uitgezocht.
Voor zone drie is het beste argument niet van mij. Het is van Charly Zwemstra, oprichter van Main Capital, in het FD. Software die AI schrijft is waarschijnlijk goed, zegt hij, en waarschijnlijk is niet genoeg in de zorg, de financiële wereld of de chemie. Als niemand meer kan zien of iets door een mens of door een model is gemaakt, wordt het bewijs het schaarse deel.
Deze drie zones verklaren waarom de beurspaniek van februari te grof was. De markt strafte alle softwarebedrijven af, terwijl alleen zone één werkelijk aan het breken is.
Ze verklaren ook iets anders. Main Capital, dat in juni 5,25 miljard euro ophaalde voor nieuwe fondsen, zei in datzelfde interview dat het op grond van de eigen beoordeling niet meer in software voor klantcontact zou stappen. Een hoek waar ze eerder wel in zaten.
Dat is geen toeval. Dat is zone één, gezien door iemand die er geld op zet.
En als jij zo'n bedrijf hebt, hoorde je dat niet van je koper. Dan las je het in de krant.
Waarom er ondertussen geen enkele stoel omgaat
Hier wordt het ingewikkelder, en eerlijk gezegd verraste dit me.
Ik ging op zoek naar het bewijs dat het aantal licenties daalt. Dat bewijs is er niet. Geen enkele grote leverancier meldt een dalend aantal gebruikers door AI. Geen enkele klant heeft gepubliceerd dat hij minder licenties afnam omdat een assistent het werk doet.
Het voorbeeld dat altijd wordt genoemd is Klarna, dat in 2025 grote leveranciers eruit zou hebben gegooid. De topman noemde zich achteraf verschrikkelijk in verlegenheid gebracht en zei dat zijn woorden verkeerd waren begrepen. Cijfers zijn er nooit gekomen.
Een groot Duits bankhuis schreef het in maart nog droger op. Na navraag bij talloze experts waren ze geen enkel softwarebedrijf tegengekomen dat voor dit jaar een negatief omzeteffect van AI verwacht.
Dat is niet zo gek, want achter elke licentie zit een mens. Een organisatie haalt niet volgende maand vijftig mensen weg omdat een assistent iets sneller kan. Er zitten contracten aan vast, teams, afdelingshoofden, gewoontes, en iemand die het aan die mensen moet uitleggen. Dat is waarom deze beweging traag gaat, en waarom de paniek van februari te vroeg kwam.
De stoel verdwijnt niet.
Er komt een teller naast. En die teller is een slechtere business dan de stoel.
Het addertje dat niemand noemt
Dit is het deel van het verhaal dat ik nergens tegenkwam, en het is het belangrijkste deel.
De leveranciers die het slim doen, hangen zelf die teller op. Bij ServiceNow komt de helft van de nieuwe omzet inmiddels niet meer uit licenties per gebruiker maar uit verbruik. Satya Nadella beschrijft de licentie tegenwoordig als een recht op een hoeveelheid verbruik, met een meter ernaast. In een peiling onder ruim tweehonderd softwarebedrijven groeide die gemengde vorm in een jaar van een kwart naar ruim een derde.
Klinkt als de oplossing. En dan kom je bij de marge.
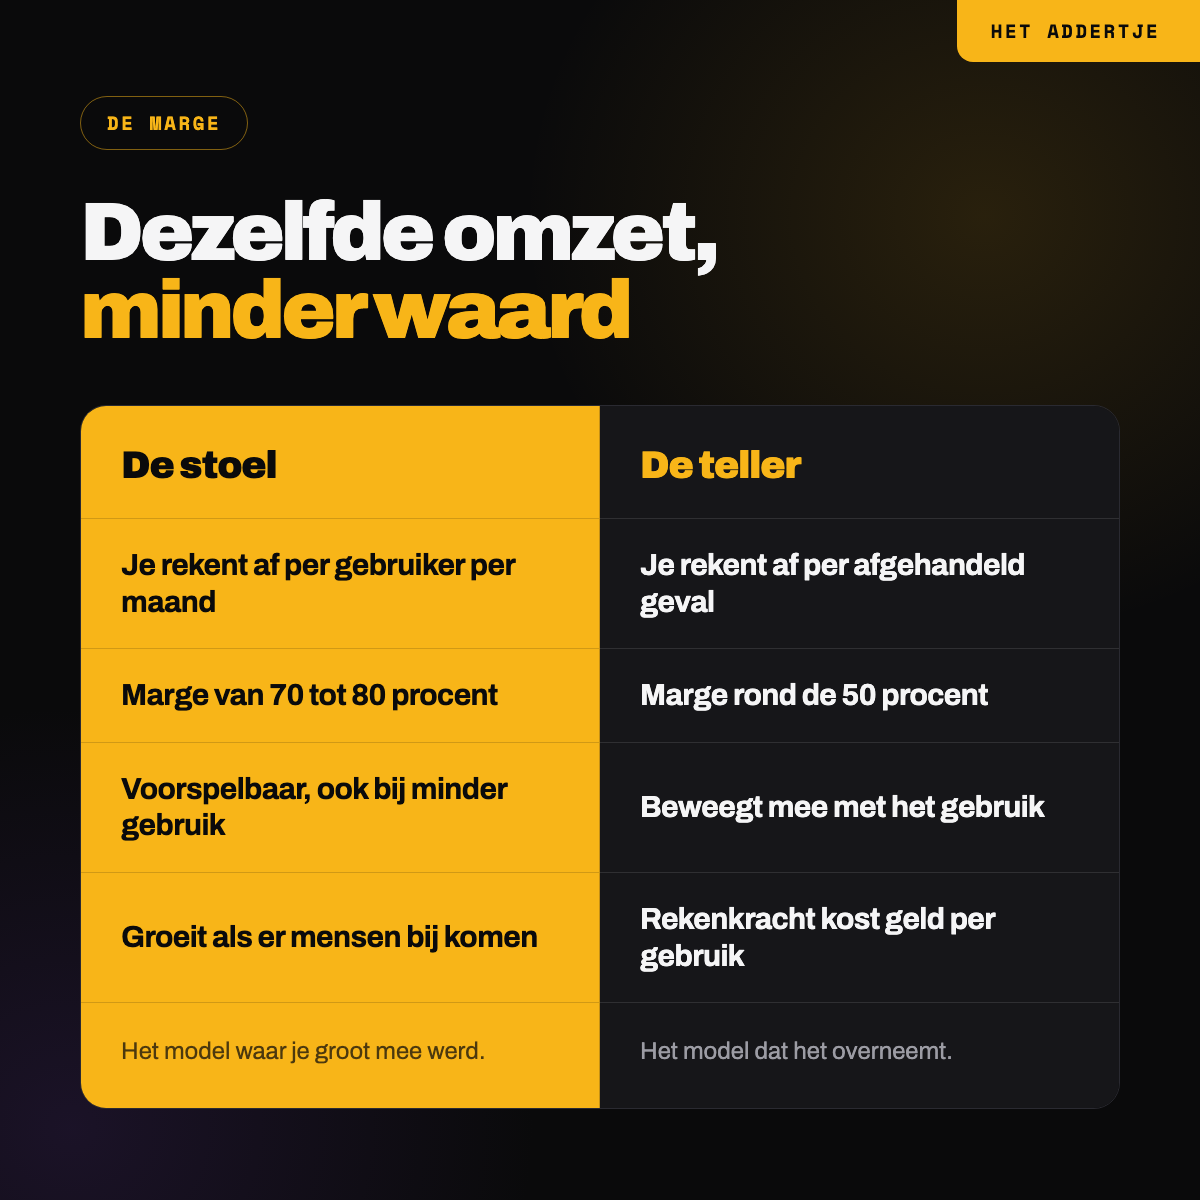
De brutomarge die softwarebedrijven zelf nastreven op hun AI-omzet ligt rond de vijftig procent. Op klassieke software lag die tussen de zeventig en tachtig. Elke euro die van de stoel naar de teller verhuist, is dus minder waard dan de euro die hij vervangt.
Dat komt doordat er onder die teller een rekening ligt die er bij software nooit was. Rekenkracht kost geld per gebruik. Hoe meer je klant gebruikt, hoe meer jij betaalt. Dat is het verdienmodel van een telefoonmaatschappij, niet dat van een softwarebedrijf.
Dus zelfs als je alles goed doet, als je de teller op tijd ophangt en je klanten blijven, verdien je aan dezelfde omzet minder dan vroeger. Hier baal ik van, want dit is precies het soort detail dat in de verhalen over AI-kansen consequent ontbreekt.
En het verklaart de beurspaniek beter dan het doemverhaal. Beleggers zijn niet bang dat de omzet verdwijnt. Ze zijn bang dat dezelfde omzet minder oplevert.
Waar de prijs in vijf etappes vandaan komt
Even een stap terug, want dit is niet het eerste keerpunt in deze markt. Het is het vijfde. En elke keer veranderde niet het product, maar de eenheid op de factuur.
- Jaren negentig: per licentieSoftware die het kon was zeldzaam. Je kocht een pakket, één keer, en een onderhoudscontract erbij. De schaarste zat in het bestaan van het programma zelf.
- Jaren nul: per gebruiker per maandDe cloud maakte het pakket overvloedig. De nieuwe eenheid werd de persoon die inlogt. Dat model draagt nog steeds vrijwel elk softwarebedrijf in Nederland.
- Jaren tien: per gebruiker, plus modulesGroeien deed je door meer aan dezelfde klant te verkopen. Meer modules, hogere pakketten, meer mensen die inloggen. De eenheid bleef de stoel.
- Nu: de stoel met een teller ernaastVerbruik komt naast de licentie te staan. Bij ServiceNow is dat al de helft van de nieuwe omzet.Je staat hier
- Daarna: per opgelost gevalDe stoel valt weg en alleen het resultaat blijft over. In klantcontact is dat geen vooruitzicht meer maar de prijslijst die er ligt.
Zie je wat er gebeurt? Vier keer op rij werd de oude eenheid overvloedig en zakte de prijs naar een laag eronder. En vier keer op rij stond de winnaar van de vorige etappe op een positie die niemand meer nodig had.
Het verschil met nu is de snelheid. De vorige overgangen duurden tien jaar. In klantcontact stond de nieuwe eenheid er binnen een jaar.
De aanvallers lekken als een mandje
Nog een cijfer dat het beeld rechtzet, en dat de andere kant op wijst dan je zou denken.
De AI-bedrijven die de gevestigde leveranciers zouden wegvagen, houden hun omzet nauwelijks vast. In een analyse van ongeveer 3.500 softwarebedrijven op basis van facturatiegegevens lag de mediane netto omzetretentie bij AI-native aanbieders op 48 procent. Bij gewone zakelijke software was dat 82 procent.
Vertaald: van elke euro die zo'n nieuwkomer vorig jaar factureerde, staat een jaar later nog 48 cent op de rekening. Bij een gevestigde leverancier 82 cent.
Dat betekent niet dat ze ongevaarlijk zijn. Het betekent dat de aanval niet komt waar iedereen staat te kijken. Niet van een startup die jouw product namaakt, maar van je eigen categorie die verandert van iets waar je per mens voor betaalt in iets waar je per geval voor betaalt.
En dan de test van de kopers
Terug naar de partij met het geld, want die is deze vraag ook aan het beantwoorden. Wat zo'n koper eigenlijk koopt, en waarom zijn klok harder tikt dan de jouwe, heb ik eerder in de accountancy uitgezocht.
Main Capital beoordeelt bedrijven langs vier assen: het bedrijf zelf, het product, de klant en de concurrentiepositie. Daaronder zitten dingen als hoe makkelijk de software is na te maken, hoeveel eigen data er doorheen loopt en hoe sterk het vastzit aan regelgeving. Elk onderdeel krijgt een cijfer van 1 tot 5, en er ligt een ondergrens onder.
Main is niet de enige. Tussen half februari en begin april publiceerden vijf partijen zo'n test. SaaS Capital opende de rij, Altman Solon volgde, Morgan Stanley zette in maart vier criteria op papier voor zijn kredietbeoordelaars, Main publiceerde op 1 april, en AlixPartners sloot de rij op 6 april. Die laatste legde 500 softwarebedrijven uit twaalf investeringsportefeuilles langs twee assen, eigen data en verticale specialisatie. De kop boven hun eigen onderzoek zegt waar dat op uitkomt: ongeveer een kwart overleeft het mogelijk niet.
Hebben ze daarmee de heilige graal? Nee. En dat is geen diskwalificatie.
Hun test klopt op wat hij meet. Kopieerbaarheid, eigen data en regelgeving bepalen of iemand jou in een half jaar kan namaken. Ze passen hem ook echt toe, tot en met het schrappen van een hele categorie. Dat is meer dan de meeste kopers doen.
Hij is alleen niet van hen. Vier anderen publiceerden binnen tien weken vrijwel hetzelfde. Iets wat vijf partijen tegelijk bedenken is geen geheim recept. Het is een marktstandaard die aan het ontstaan is, en die nog niemand bezit.
En hij kijkt naar het product, niet naar de factuur. Een bedrijf kan hoog scoren op alle vier de assen en toch zijn omzet zien vlakken, omdat het aantal mensen dat inlogt niet meer meegroeit met het gebruik.
Het wrange is dat Main die vraag zelf wel stelde. In hun eigen artikel staat hij letterlijk: als AI het aantal benodigde gebruikers verlaagt, komt de omzet per licentie dan onder druk?
Ze schreven hem op en zetten hem er niet in.
De beste vraag uit die hele test staat in de inleiding en niet in de test.
De deur, en wie hem bouwt
Er is nog een laag, en die gaat over hoe die assistenten eigenlijk binnenkomen.
Sinds kort heeft dat een naam. MCP, voluit Model Context Protocol. Zie het als een stekkerdoos waarmee een assistent rechtstreeks in jouw software kan werken. Opzoeken, invoeren, wijzigen, zonder dat er een mens op een knop drukt.
Die stekkerdoos wordt niet van buitenaf opgedrongen. Salesforce, Atlassian, ServiceNow, Slack, Zendesk, SAP en Workday hebben hem zelf gebouwd en aangekondigd. Met trots, in persberichten.
Dat lijkt tegenstrijdig. Waarom zou je de deur openzetten waardoor het werk je huis uit loopt?
Omdat de assistent er toch komt. De enige keuze die je hebt is of hij via jouw deur binnenkomt of via die van een ander. Wie zelf de deur bouwt, ziet het verkeer, kan er gewoon een prijs aan hangen en blijft de plek waar het werk gebeurt. Wie wacht, wordt het doorgeefluik. Hetzelfde werk, een andere factuur.
En hier staat Nederland er ongemakkelijk bij.
AFAS schrijft op zijn eigen klantpagina dat er op het moment van publiceren, juni 2026, nog geen AI-integratie is gecertificeerd, dat niet-gecertificeerde koppelingen een zeer hoog risico met zich meebrengen, en dat de mogelijkheden voor een officiële eigen stekkerdoos worden onderzocht. Dat is een eerlijk antwoord, en het is een antwoord dat zegt: nog niet.
Ondertussen staan er wel een handvol koppelingen van derden online die AFAS-data aan assistenten aanbieden. Niet van AFAS, wel met AFAS erin.
Dat verschil lijkt technisch en het is commercieel. Er loopt straks verkeer over jouw systeem waar jij niets van ziet. Jij draait op voor de kosten, een ander verdient eraan.
De ideeën die winnen, en de ideeën die verliezen
Als ik alles naast elkaar leg, komen er drie ideeën boven die het in deze markt gaan winnen. En drie die het gaan verliezen, ook al klinken ze op elke aandeelhoudersvergadering goed.
| Idee | Uitkomst | Waarom |
|---|---|---|
| Reken af voor het resultaat, niet voor de stoelDe eenheid op je factuur | Wint | Je prijs volgt de waarde in plaats van het aantal mensen. Doe het zelf, voordat je klant het voorstelt of je concurrent het doet. |
| Bezit de deur naar je eigen softwareDe toegang voor assistenten | Wint | Wie de toegang bouwt, ziet het verkeer en kan het beprijzen. Wie hem laat bouwen, wordt leiding waar het doorheen loopt. |
| Ga staan waar iemand moet tekenenVergunning, controle, aansprakelijkheid | Wint | Hoe goedkoper het maken, hoe duurder het instaan. Dit is de enige zone die harder wordt in plaats van zachter. |
| Wij zijn nu ook AI-firstHet verhaal op de website | Verliest | Iedereen roept het, niemand kan het bewijzen, en het zegt niets over waar je factuur aan hangt. |
| Meer functies erbij bouwenDe reflex van het productteam | Verliest | Functies zijn precies wat goedkoop wordt om na te maken. Dat is de eerste as waarop je koper je afrekent. |
| Wachten tot het duidelijk wordtDe veiligste keuze op papier | Verliest | De prijs in zone één halveerde met één aankondiging. Dat is sneller dan de meeste jaarplannen. |
Wat je over twaalf maanden kunt aflezen
Ik heb een hekel aan analyses die niet fout kunnen zijn. Dus hier is waar ik het aan ga meten. Vijf dingen, allemaal publiek zichtbaar.
Ik kijk dit na op 1 maart 2028 en zet de uitkomst erbij, ook als het tegenvalt.
En in jouw markt?
Dit stuk gaat over software omdat daar nu de cijfers liggen. De mechaniek is niet van software.
Eén. Waar staat jouw factuur op? Schrijf op waar je klant precies voor betaalt. Per uur, per gebruiker, per geval, per stuk, per jaar. En vraag je dan af of dat hetzelfde ding is als wat een assistent kan doen. Ligt dat op elkaar, dan zit je in zone één en heb je haast.
Twee. Waar bestaat je drempel uit? Als een klant morgen zou willen overstappen, wat houdt hem tegen? Is dat werk, dan verdwijnt die drempel, want werk wordt goedkoper. Is het een vergunning, een dossier of een handtekening, dan blijft hij staan.
Drie. Wie bouwt de deur naar jouw systeem? Er komt verkeer aan dat niet uit een mens bestaat. Bouw jij de toegang, of laat je dat aan anderen? Het antwoord bepaalt of je straks het verkeer ziet of alleen de kosten.
Wat me daarbij het meest bezighoudt: de mensen over wie het gaat zitten niet aan tafel als dit wordt bepaald. De meetlat wordt geschreven door kopers, kredietbeoordelaars en adviesbureaus. Niet door de mensen die het bedrijf hebben gebouwd.
Waar staat jouw factuur op, en is dat hetzelfde als wat een assistent vanaf morgen kan doen?
Bronnen
De koersval van 3 februari 2026, met bijna 18 procent voor Thomson Reuters, 14 procent voor RELX en 13 procent voor Wolters Kluwer, is gemeld door Reuters, inclusief de records bij de eerste twee. De tarieven per opgelost geval komen van de leveranciers zelf: Intercom rekent vanaf 0,99 dollar per opgeloste vraag, Salesforce hanteert twee dollar per gesprek naast tien cent per handeling in tegoeden, en de overgang bij HubSpot van een dollar per gesprek naar vijftig cent per opgelost gesprek op 14 april 2026 staat bij MarTech. Let op dat daar niet alleen het bedrag maar ook de eenheid veranderde. De bestedingsaandelen per categorie komen uit betalingsgegevens van een aanbieder van softwarebeheer, gepubliceerd in augustus 2026; de steekproef is niet openbaar. De gebruikscijfers van Atlassian zijn eigen telemetrie van juli 2026, de uitspraken van Salesforce, Microsoft en ServiceNow komen uit hun kwartaalpresentaties van april en augustus 2026. De marge van vijftig procent tegenover zeventig tot tachtig, en de groei van de gemengde prijsvorm, komen uit een peiling onder ruim tweehonderd softwarebedrijven van april en mei 2026. De retentiecijfers komen uit het retentie-onderzoek van ChartMogul over ongeveer 3.500 bedrijven in 2025; 48 tegenover 82 procent is netto omzetretentie, niet klantretentie. Het interview met Charly Zwemstra stond op 24 juni 2026 in het FD. De vier assen van Main en de vraag over omzet per licentie staan in hun eigen artikel van 1 april 2026. De andere tests zijn van SaaS Capital, Altman Solon, Morgan Stanley Investment Management en AlixPartners, dat 500 bedrijven uit twaalf portefeuilles beoordeelde. De uitspraak van het Duitse bankhuis is van maart 2026. Wat AFAS over AI-koppelingen schrijft staat op de eigen klantpagina, stand juni 2026.
Eigen schaarste-scan op de markt voor het bezit van bedrijfssoftware, september 2026. De vijf toetsen hierboven liggen vast en worden op 1 maart 2028 nagekeken.

Geschreven door
Robert van Geenhuizen
Ik kijk naar markten met één vraag: waar is er te weinig van, en wie verdient daaraan. In deze serie leg ik elke keer een andere markt onder de loep.
Dit stuk is een hoofdstuk uit een groter verhaal.
Van Market Player naar Market Maker staat gratis online, van de eerste tot de laatste stap.