#5Wie wint de marktBedrijfssoftware
Main Capital koopt software die AI zou breken. Wie heeft er gelijk?
Main Capital doet zijn grootste overname ooit, en oprichter Charly Zwemstra zegt dat de onrust over AI voorbij is. Voor de grote softwarebedrijven klopt dat. Voor de middenmoot, waar Main koopt, laten de cijfers iets anders zien.
In dit stuk13 stukken, 16 minuten
De omzet groeit, de prijs nietBij de grote namen is het stof neergedaaldWat Main Capital kooptDe test voor je eigen bedrijfConfirma zit in alle drie de zonesDe eigen meetlat van MainWie bouwt de deur?Wat ertegen pleitWaar Main op wedtDe ideeën die winnen, en de ideeën die verliezenWat je over anderhalf jaar kunt aflezenEn in jouw markt?VerantwoordingVanochtend las ik in het FD dat Main Capital Partners het Zweedse Confirma Software koopt, voor ruim 400 miljoen euro. Het is de grootste overname in de geschiedenis van de Haagse investeerder, schrijft Jasper Houtman. Halverwege het stuk zegt Zwemstra over de zorgen rond AI en software: "Het stof is neergedaald."
Dat verbaasde me. Een paar weken geleden schreef ik een stuk over de vraag wanneer AI een softwarebedrijf kapotmaakt. Main Capital kwam daarin ook voor.
De cijfers die ik toen verzamelde, wezen niet op een markt die tot rust kwam. Ze wezen op een markt die uit elkaar viel in winnaars en de rest. Dus heb ik het vanochtend meteen goed uitgezocht.
Dit gaat over jou als je een softwarebedrijf hebt, of in de directie zit van een bedrijf dat software maakt. Loonadministratie, een kassasysteem, software voor gemeenten. Je klanten blijven en je omzet groeit elk jaar een paar procent.
En toch is je bedrijf dit jaar waarschijnlijk minder waard geworden. Jij deed niets anders. Op 30 januari bracht Anthropic elf plugins voor Claude Cowork uit, voor juridisch werk, financiën, verkoop en klantenservice. In de weken daarna verdween er ongeveer 1.000 miljard dollar aan beurswaarde uit softwarebedrijven, volgens RIA.
Ben je investeerder, bij een private-equityfonds of een andere partij die softwarebedrijven koopt, dan zit je met de omgekeerde vraag: in welke softwarebedrijven steek je je geld nog, en in welke niet?
Wie heeft er dan gelijk: de beleggers die in februari verkochten, of de koper die nu 400 miljoen euro betaalt?
De omzet groeit, de prijs niet
Het begint bij iets wat je gewoon kunt opzoeken: de koersen van beursgenoteerde bedrijven die hetzelfde doen als Confirma. Ze kopen kleine softwarebedrijven op die elk voor één branche werken, en houden die.
Ik heb er vier met elkaar vergeleken:
- Vitec uit Zweden groeide in het tweede kwartaal van 2026 op eigen kracht met 4 procent, volgens het halfjaarbericht. Het aandeel staat ongeveer 60 procent lager dan in februari 2025, meldde EFN.
- Topicus uit Nederland groeide ook 4 procent op eigen kracht, volgens de kwartaalcijfers. De koers ligt ongeveer 47 procent onder het hoogste punt van het afgelopen jaar.
- Constellation Software uit Canada, de moeder van Topicus, groeide 3 procent en ligt ongeveer 37 procent onder dat hoogste punt.
- Lime Technologies uit Zweden groeide zelfs 12 procent en ligt toch ongeveer 36 procent lager.
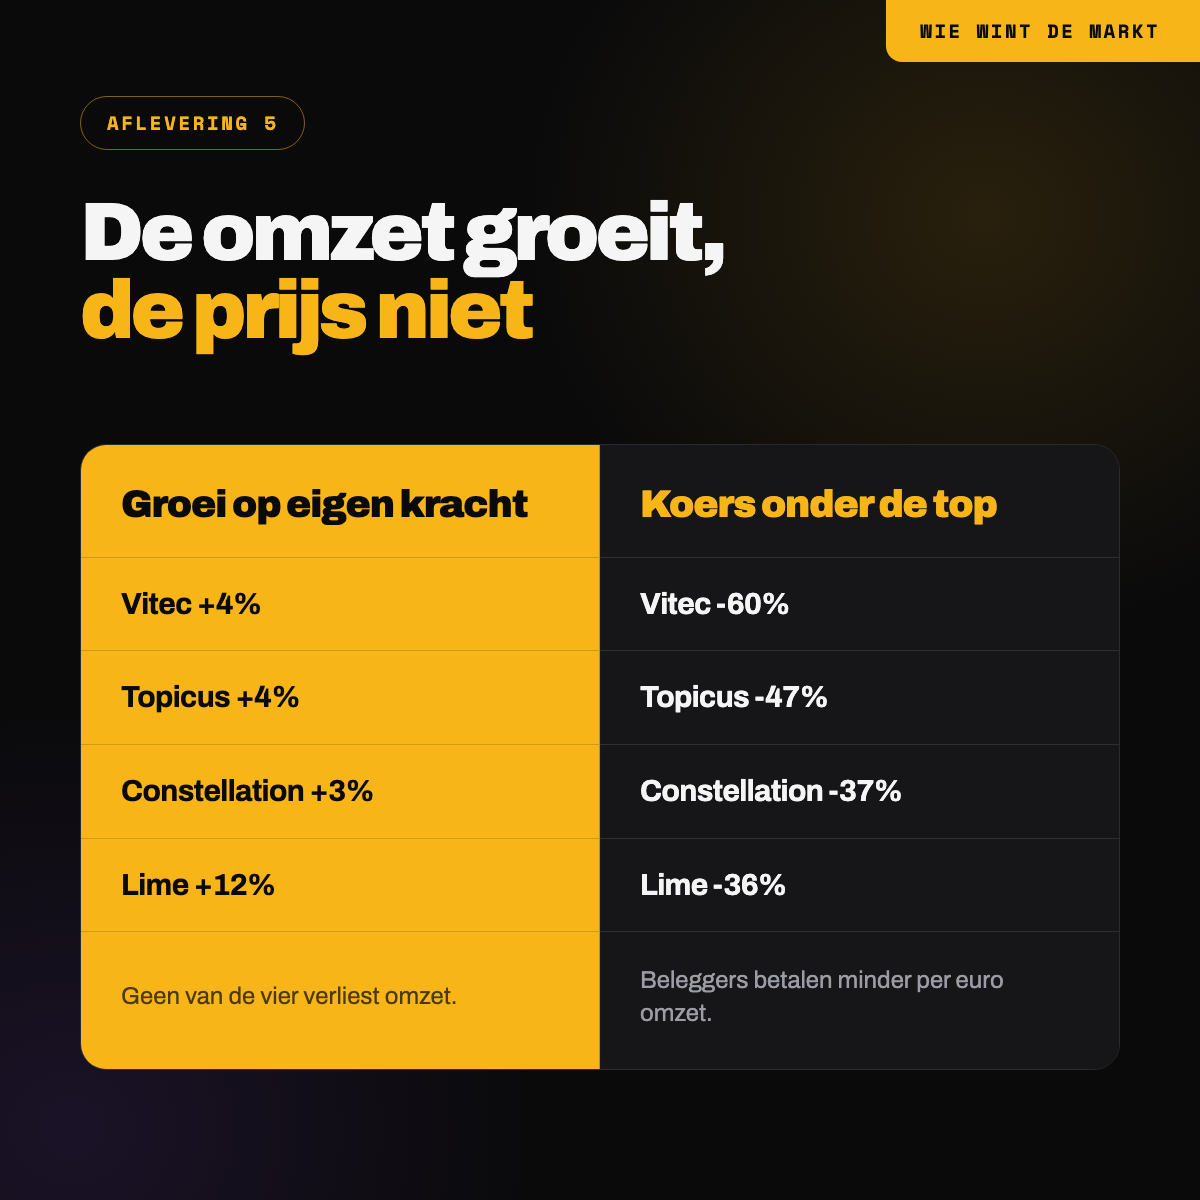
Geen van de vier verliest omzet, en voor zover ze het melden lopen er geen klanten weg. Beleggers betalen voor elke euro omzet wel een derde tot de helft minder dan anderhalf jaar geleden. De omzet is niet het probleem. Wat beleggers voor die omzet over hebben, is gezakt.
Je kunt het vergelijken met een huis in een straat waar een snelweg gepland staat. Er ligt nog geen asfalt en je woont er net zo prettig als vorig jaar. Maar een makelaar noemt je nu een lager bedrag.
Bij de grote namen is het stof neergedaald
Kijk je naar de bekende Amerikaanse software-index, dan heeft Zwemstra gelijk. Het fonds IGV zakte begin dit jaar zo'n 37 procent en staat nu nog 9 procent onder de top, volgens stockanalysis.com. Dat lijkt op herstel.
Alleen wordt dat fonds gedragen door Palo Alto Networks, Palantir en CrowdStrike, de drie grootste posities. Dat zijn bedrijven in beveiliging en AI, en ze lijken in niets op een Zweedse leverancier van loonsoftware.
Bij een doorsnee softwarebedrijf op de beurs ziet het er anders uit. Jamin Ball van Altimeter houdt elke week bij hoeveel keer de verwachte omzet beleggers daarvoor betalen. Hij zet alle softwarebedrijven op een rij en kijkt naar het bedrijf in het midden: de helft wordt hoger gewaardeerd, de helft lager. In augustus 2025 was dat 4,7 keer. Eind januari 2026 was het 4,1 keer, het laagste punt in 10 jaar. Op 11 september stond het op 4,0 keer. Van herstel is daar geen sprake.
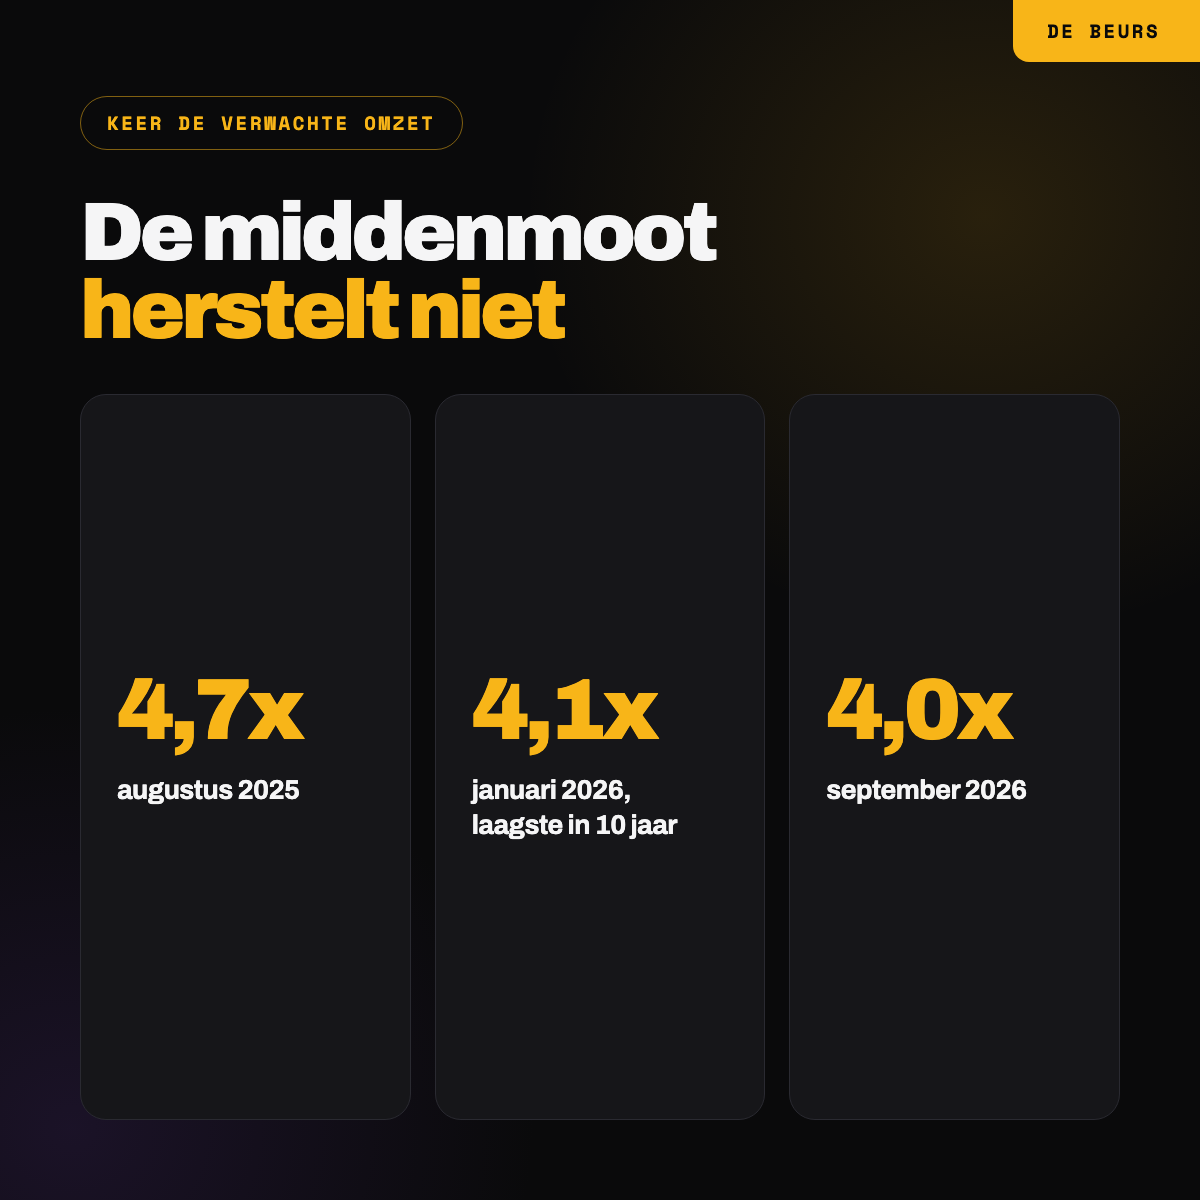
Voor bedrijven die minder dan 15 procent per jaar groeien, zakte het van 3,8 naar 3,3 keer de omzet. De 5 duurste bedrijven krijgen gemiddeld 31,6 keer. Een klein groepje krijgt de hoofdprijs. De rest blijft hangen.
Daar baal ik van, want in die tweede groep zitten de meeste Nederlandse softwarebedrijven. Bij de grote namen is het stof neergedaald. Bij de rest niet.
Wat Main Capital koopt
Confirma bestaat sinds 2019. Het Amerikaanse Abry Partners begon toen met drie Finse bedrijfjes en ruim 16 miljoen euro omzet, volgens Abry. Na 29 overnames is de omzet ruim 104 miljoen euro. Confirma heeft 540 medewerkers en meer dan 25.000 klanten in Zweden, Finland, Noorwegen en Denemarken, onder wie ruim 500 gemeenten, volgens het persbericht van Main.
Confirma is een verzameling van tientallen kleine merken. Crona maakt loonsoftware voor kleine bedrijven en loonbureaus. Ceepos regelt betalingen voor gemeenten en scholen. Cash-In en PS Finance doen incasso en debiteurenbeheer. Met Extend houden 300 Noorse organisaties hun kwaliteitszorg bij. Confirma Care beheert patiëntdossiers voor Deense gemeenten. Daarnaast zijn er planningssoftware, urenregistratie, toegangspasjes, kassa's en een handvol kleine ERP-pakketten.
Als het bedrag uit het FD klopt, betaalt Main bijna 4 keer de omzet. Main heeft dat bedrag zelf niet bevestigd.
Aan de beurs kosten bedrijven die zo langzaam groeien nu 3,3 keer de omzet. Main betaalt meer dan de beurs. Dat had ik niet verwacht. Ik dacht dat Main goedkoop inkocht nu de prijzen laag zijn, en dat klopt maar half.
In het FD vertelt Zwemstra ook wat hij met Confirma wil. Dit jaar verwacht hij 110 miljoen euro omzet. Over 4 tot 5 jaar moet dat 500 miljoen zijn, en dan kan Confirma naar de beurs.
Dat kun je narekenen. Als Confirma op eigen kracht net zo hard groeit als Vitec en Topicus, 4 tot 5 procent per jaar, is de omzet over 5 jaar ongeveer 140 miljoen. De andere 360 miljoen moet uit overnames komen. Zo werken deze bedrijven nu eenmaal. Het betekent wel dat Main vooral een bedrijf koopt dat goed is in andere bedrijven kopen.
De test voor je eigen bedrijf
In dat eerdere stuk was de test: is datgene waarvoor je factureert hetzelfde als wat de assistent doet? Voor software die werk verkoopt, zoals klantenservice, werkt die vraag goed. Voor Confirma werkt hij minder goed. De meeste producten van Confirma verkopen geen werk dat een assistent kan overnemen. Het zijn systemen waar de administratie van een klant in staat.
Voor zulke bedrijven werkt een andere vraag beter.
Ik stel die vraag omdat bijna elke leverancier van bedrijfssoftware erop rekent dat overstappen duur blijft.
Denk aan verhuizen. Je blijft in een huis dat eigenlijk te klein is, omdat verhuizen zo'n gedoe is: dozen, adreswijzigingen, een nieuwe school. Regelt iemand dat gedoe voor een tiende van de prijs, dan verhuis je alsnog. Aan het huis is niets veranderd, alleen de drempel is lager geworden.
Bij bedrijfssoftware heet die drempel overstapkosten. Je gegevens staan in het systeem, je mensen kennen het, en de koppelingen met de bank en de belastingdienst werken. Weggaan kost maanden: uitzoeken, gegevens overzetten, testen en opnieuw leren.
Dat werk wordt goedkoper. Gegevens uit het ene systeem halen en in het andere zetten, is iets waar een assistent goed in is. De drempel verdwijnt daardoor niet, maar hij wordt wel lager.
Veel investeerders zien dat anders. In een overzicht van ION Analytics staan systemen met de gegevens van de klant bovenaan, als de veiligste software. De gedachte is dat de klant niet zonder die gegevens kan.
Dat klopt, maar het betekent nog niet dat je eraan verdient. Een systeem kan onmisbaar zijn en toch zijn prijs niet kunnen verhogen, omdat de klant weet dat vertrekken nu wel te doen is.
Als overstappen niets meer kost, blijft er maar één soort reden over om te blijven. De klant blijft omdat hij iets niet zelf mag doen, de gevolgen niet zelf wil dragen, of het niet zelf wil uitleggen als het misgaat.
Confirma zit in alle drie de zones
Zet je de merken van Confirma langs die vraag, dan vallen ze in drie groepen uiteen. Het zijn dezelfde drie zones als in het eerdere stuk. Nu voor één bedrijf.
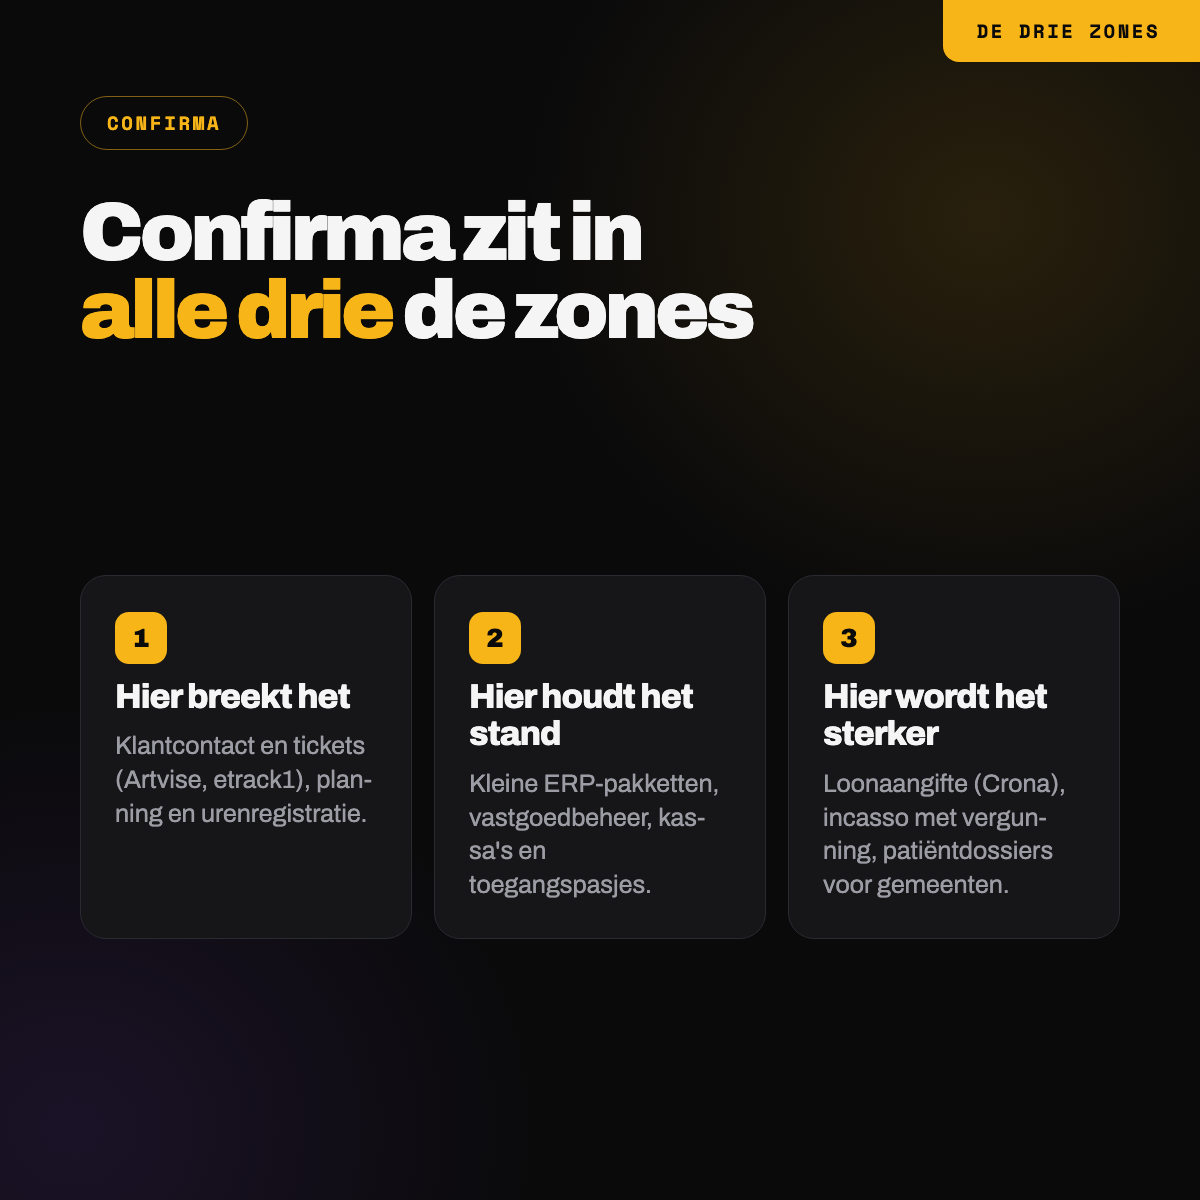
In de eerste zone breekt het. Confirma heeft ook software voor klantcontact: Artvise in Zweden levert klantenservice- en contactcentersoftware, etrack1 in Denemarken een ticketsysteem. Eerder zagen we al dat de prijs in die categorie al halveerde. HubSpot rekent sinds april 50 cent per opgelost klantgesprek. Een ticketsysteem dat per medewerker per maand factureert, rekent af voor werk dat de assistent overneemt. Planning en urenregistratie gaan dezelfde kant op, want een rooster maken is puzzelwerk, en dat kan een assistent steeds beter.
In de tweede zone houdt het stand. Daar horen de kleine ERP-pakketten bij, het systeem voor vastgoedbeheer, de kassa's en de toegangspasjes van QT Systems. In die systemen staat de administratie, en bij de pasjes en kassa's hangt er ook hardware aan: een deur, een terminal, een wasruimte. Dat vervang je niet zomaar. Maar juist hier speelt de vraag van hierboven het sterkst. Deze klanten blijven vooral omdat weggaan gedoe is, en dat gedoe wordt kleiner.
In de derde zone wordt het sterker. Crona Lön stuurt elke maand de loonaangifte naar de Zweedse belastingdienst, en Crona LSS rapporteert voor zorgaanbieders aan Försäkringskassan, de Zweedse uitkeringsinstantie. Cash-In en PS Finance doen incasso, met een vergunning. Confirma Care beheert patiëntgegevens voor Deense gemeenten. Visselbox is gebouwd voor de klokkenluiderswet, en Ceepos int betalingen voor gemeenten.
In die derde zone moet iemand tekenen, of krijgt iemand de rekening als het fout gaat. Een assistent kan een loonstrook uitrekenen. Maar als 400 zorgmedewerkers te weinig loon krijgen, wil de werkgever iemand kunnen bellen. Daarom blijft de klant, ook als overstappen gratis wordt. Hij betaalt ervoor dat hij het niet zelf hoeft uit te leggen.
Voor die derde zone geldt wel een voorbehoud. Wat voor iedereen verplicht wordt, geeft niemand een voorsprong. Noorwegen wil elektronisch factureren tussen bedrijven vanaf 1 januari 2027 verplicht maken. Dan moet elk pakket het kunnen, en is het geen reden meer om bij een leverancier te blijven. Geld verdien je niet met het volgen van de regel. Je verdient het met de verantwoordelijkheid als het misgaat.
Main gokt niet blind. Een groot deel van Confirma zit in de tweede en derde zone. Hoe groot precies, weet ik niet, want Confirma publiceert geen omzet per merk. Dat zou mijn eerste vraag aan Main zijn.
De eigen meetlat van Main
Main heeft een vaste methode om het AI-risico van een softwarebedrijf te beoordelen. Jason Raats, die bij Main over technologie en AI gaat, legde die op 1 april uit in een interview op main.nl. Main kijkt naar vier dingen, en geeft elk onderdeel daarbinnen een score van 1 tot 5:
- het bedrijf zelf: leiderschap, talent en eigen data;
- het product: hoe makkelijk het aan te passen is, de regelgeving eromheen en hoe onmisbaar het is voor de klant;
- de klant: hoe digitaal hij werkt en hoeveel weerstand hij heeft tegen AI;
- de concurrentie: hoe makkelijk het product na te maken is, hoe moeilijk nieuwkomers binnenkomen en hoe versnipperd de markt is.
Op die meetlat scoort Confirma bijna overal goed. Er is veel regelgeving, zoals de derde zone laat zien. Loon en betalingen kan geen klant missen. De markt is versnipperd, met honderden kleine Scandinavische softwarebedrijven die Confirma nog kan kopen. En gemeenten en kleine bedrijven zijn zelden de eersten die met AI aan de slag gaan.
Dat laatste punt telt Main als voordeel. De komende jaren klopt dat ook: een gemeente vervangt haar betaalsysteem niet omdat er een nieuwe plugin uitkomt. Maar een deel van de bescherming bestaat daarmee uit tijd. Trage klanten blijven trage klanten, tot de dag dat ze overstappen.
Eén vraag staat niet in de meetlat: wie bouwt de toegang waarmee een assistent in jouw software kan werken? Juist die vraag bleek eerder de belangrijkste.
Wie bouwt de deur?
Een assistent als Claude of ChatGPT kan alleen iets in jouw software doen als er een ingang is. Via die ingang leest de assistent gegevens en geeft hij opdrachten. De standaard daarvoor heet MCP, het Model Context Protocol. Ik noem het hier de deur.
Bouw je die deur zelf, dan bepaal je wat erdoor mag en kun je er geld voor vragen. Bouw je hem niet, dan doet een ander het, en zit er straks een partij tussen jou en je klant.
Dit jaar bouwden deze leveranciers van boekhoud- en bedrijfssoftware voor het mkb zo'n deur:
- Intuit: QuickBooks werkt sinds 23 april in Claude.
- Xero: sinds mei een koppeling met Claude, en een eigen MCP-server.
- Microsoft: voor Business Central staat sinds eind 2025 een MCP-server als preview klaar.
- Visma: de Spiris MCP-server voor Zweedse klanten, nog in bèta.
Bij Confirma vond ik geen enkele MCP-server. Van alle merken heeft alleen de planningstool Timezynk een openbare koppeling voor ontwikkelaars.
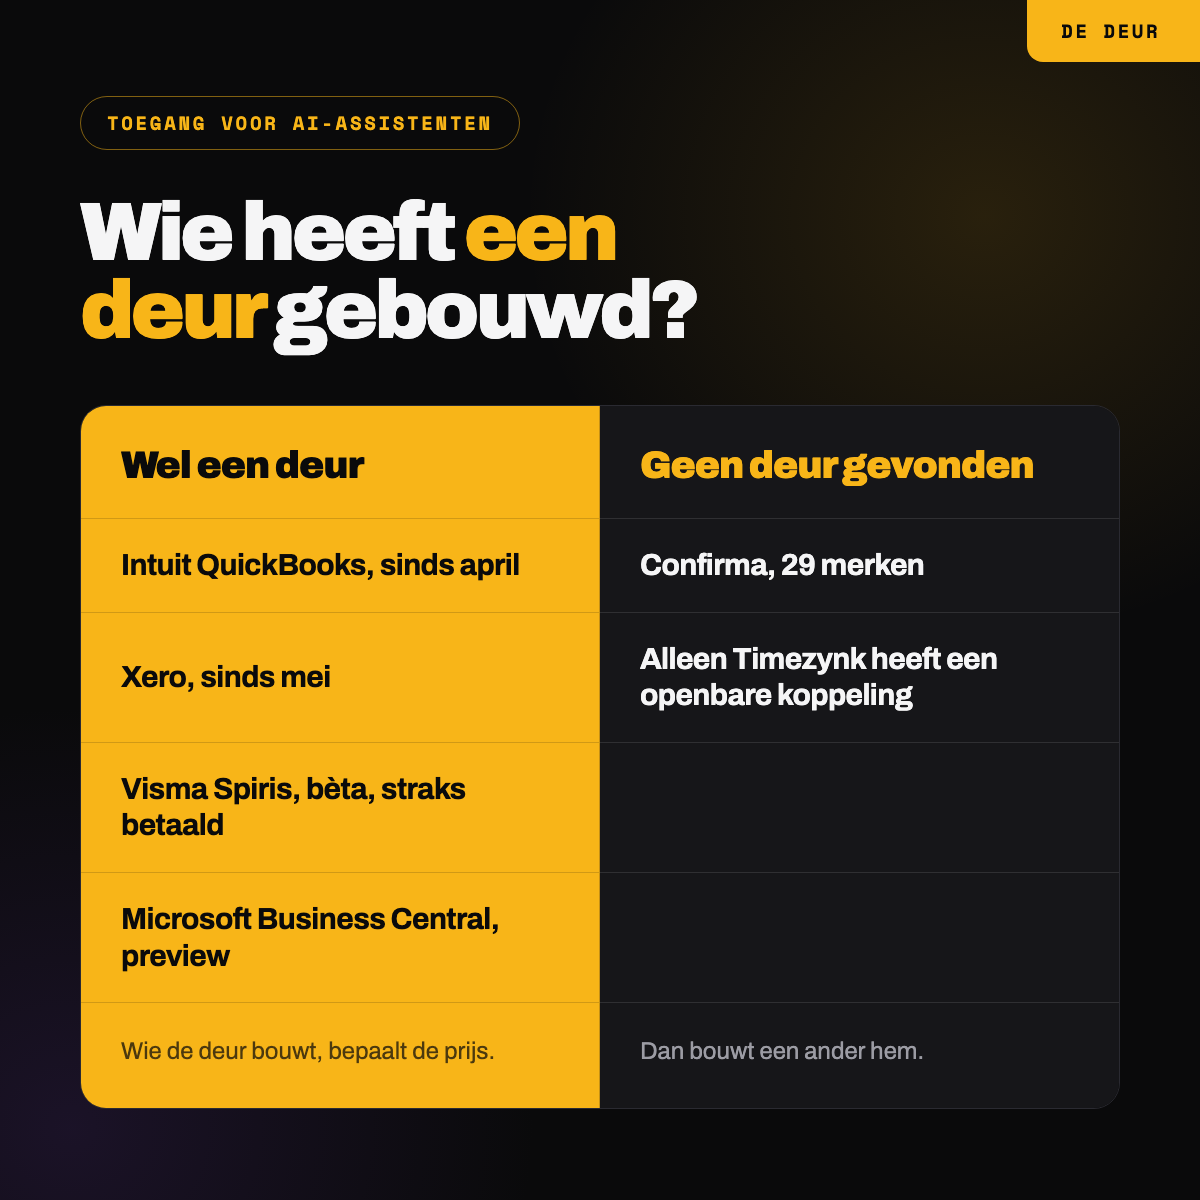
Spiris is het Zweedse boekhoudpakket van Visma, en dus een directe concurrent van de kleine pakketten van Confirma. In de documentatie van Spiris staat dat Visma "a monthly fee" gaat vragen voordat de dienst officieel uitkomt. Visma maakt van de deur dus een betaald product, zoals ik eerder al verwachtte. Wie de deur als eerste bouwt, verdient aan alles wat erdoorheen gaat.
Met 29 losse merken is dat voor Confirma lastiger dan voor één groot pakket. 29 deuren bouwen is duur. Eén deur voor alle merken kan alleen als de merken technisch op elkaar gaan lijken. In het verkoopbericht van Abry staat alleen dat Confirma "has begun deploying AI-enabled tools". Dat gaat over sneller software bouwen, niet over een ingang voor de assistent van de klant.
Wat ertegen pleit
Ik heb ook gezocht naar bewijs dat het meevalt, en dat is er.
De omzet houdt stand. Alle vier de beursgenoteerde bedrijven groeien nog. Visma, de grootste softwareleverancier in Scandinavië, groeide in het eerste halfjaar zelfs 13 procent op eigen kracht.
Klanten lijken te blijven. Volgens onderzoek van Benchmarkit houdt software voor één branche klanten beter vast dan algemene software. Over de hele breedte daalde het wel: een doorsnee bedrijf hield in 2026 84 procent van de omzet van bestaande klanten vast, tegen 88 procent een jaar eerder. Dat cijfer komt uit een samenvatting door The SaaS CFO, gaat over niet-beursgenoteerde bedrijven en is een schatting.
En Mark Miller, de topman van Constellation, zei in augustus dat AI nog geen extra groei oplevert en dat dat nog wel even duurt.
Een paar dingen vond ik niet:
- Geen van deze bedrijven meldt hoeveel klanten er vertrekken. Het beste bewijs of de omzet breekt, is niet openbaar.
- Ik vond geen prijslijst waarin de prijs per factuur of loonstrook daalt door AI. In klantenservice is die daling wel te zien. In loon en betalingen nog niet.
- Volgens Zwemstra kocht Main in de afgelopen 4 maanden 12 platformbedrijven. In persberichten vond ik er 7: Ferranti, Orgvue, Tribal, Boxwise, Watermark, qbees en Confirma. De rest is misschien niet naar buiten gebracht.
Dat zette mijn beeld bij. Deels. Ik dacht vanochtend dat Zwemstra te vroeg juichte. Over de omzet van bedrijven als Confirma lijkt hij gelijk te hebben. Over de waardering van de middenmoot nog niet.
Waar Main op wedt
Main koopt Confirma niet goedkoop. Main wedt erop dat beleggers zich vergissen in deze groep bedrijven.
De beurs geeft alle langzame groeiers dezelfde lage prijs. Main kijkt per onderdeel. Wat achter een handtekening zit, breekt niet. Wat een klant niet zelf mag doen of niet zelf wil dragen, blijft. Daarom betaalt Main meer dan de beurs.
Main verdient er op twee manieren aan. De kleine bedrijven die Confirma bijkoopt, kosten minder per euro omzet dan Confirma zelf, omdat kleine softwarebedrijven goedkoper van eigenaar wisselen. Elke overname maakt het geheel meer waard dan de delen. En over 5 jaar hoopt Main dat de beurs het geheel weer hoger waardeert, omdat de angst dan voorbij is.
Zo werken deze investeerders al jaren. Maar het zet de uitspraak van Zwemstra in een ander licht. "Het stof is neergedaald" beschrijft niet wat de beurs nu doet, want de cijfers laten dat niet zien. Het is een weddenschap dat de beurs het over een paar jaar met Main eens is.
Voor jou betekent dat iets anders. Verkoop je dit jaar je softwarebedrijf, dan zit de angst over de middenmoot in je prijs. Als het herstel komt, gaat dat naar de koper. Je kunt dat alleen voorkomen door zelf te laten zien in welke zone je omzet zit, voordat de koper dat voor je doet.
Als Main over 5 jaar met Confirma naar de beurs gaat, vraagt een nieuwe belegger niet alleen of de omzet groeit. Hij wil weten welk deel achter een handtekening zit en wie de deur heeft gebouwd.
De ideeën die winnen, en de ideeën die verliezen
Zes ideeën, en hoe ze uitpakken.
| Idee | Uitkomst | Waarom |
|---|---|---|
| Kijk per onderdeel, waar de beurs alles op één hoop gooit | Wint | Niet elke euro omzet van een langzame groeier is even kwetsbaar |
| Bouw je bedrijf rond wat de klant niet zelf mag of wil dragen | Wint | Een handtekening wordt niet goedkoper als rekenen goedkoper wordt |
| Bouw zelf de deur voor assistenten | Wint | Wie de deur bouwt, bepaalt de prijs van wat erdoor gaat |
| Onze data zit bij ons, dus we zijn veilig | Verliest | Onmisbaar zijn is iets anders dan eraan verdienen |
| Een nieuwe verplichting als verkoopargument | Verliest | Wat voor iedereen verplicht is, geeft niemand een voorsprong |
| Verkopen nu de prijzen laag zijn | Verliest | Het herstel gaat dan naar de koper |
Wat je over anderhalf jaar kunt aflezen
Hieronder staan vijf voorspellingen. Op 1 april 2028 kijk ik ze na, ook als ik ernaast zat.
En in jouw markt?
Je hoeft geen Zweeds softwarebedrijf te hebben om hier iets mee te doen. Drie vragen die voor elke branche werken:
1. Stel dat overstappen morgen gratis is. Waarom blijft je klant dan nog? Schrijf het antwoord op. Luidt het "omdat weggaan gedoe is", dan zit je in de tweede zone.
2. Welk deel van je omzet zit achter een handtekening, een vergunning of een aangifte? Reken het uit in procenten. Precies dat getal wil een koper over 5 jaar van je weten.
3. Wie bouwt de deur naar jouw systeem? Jij, je grootste concurrent, of een partij die je nog niet kent? Kijk wat Visma in Zweden doet, en wat Visma in het Nederlandse mkb doet.
Overweeg je zelf een softwarebedrijf te kopen, dan kun je dezelfde drie vragen stellen. In het stuk over private equity in de accountancy zie je hoe dat daar uitpakt: ook daar kopen investeerders vooral wat een ander niet mag of niet kan.
Verantwoording
Dit stuk is geschreven op 25 september 2026, met versie 0.1 van de Market Making Method.
Uit de bron zelf. Omzet, aantal overnames en aantal klanten van Confirma komen uit de persberichten van Abry Partners en Main Capital van 24 september 2026. De omzetverwachting van 110 miljoen euro, het doel van 500 miljoen, de 12 platformbedrijven en de uitspraak van Zwemstra komen uit het FD van vrijdag 25 september 2026 (Jasper Houtman). De overname moet in het vierde kwartaal van 2026 rond zijn, als de toezichthouders akkoord gaan. De meetlat van Main komt van main.nl (1 april 2026). De groeicijfers van Vitec, Topicus, Constellation en Visma komen uit hun eigen kwartaal- en halfjaarberichten. De koppelingen van Intuit, Xero, Microsoft en Visma komen uit hun eigen aankondigingen en documentatie.
Geschat of van ons. De waarderingen van een doorsnee softwarebedrijf komen uit de wekelijkse telling van Jamin Ball (Clouded Judgement). Hij volgt zijn eigen selectie van beursgenoteerde softwarebedrijven, vooral Amerikaanse. Dat is een bewerking door een derde, geen officiële index. Het overnamebedrag van ruim 400 miljoen euro staat in het FD en is door Main niet bevestigd. Dat Main bijna 4 keer de omzet betaalt, is onze berekening op basis van dat bedrag. De 140 miljoen omzet over 5 jaar is een aanname: 5 procent groei per jaar. De koersdalingen zijn gemeten vanaf het hoogste punt van de afgelopen 52 weken, met cijfers van stockanalysis.com van 18 tot 24 september 2026. Voor Vitec gaat het om de top van februari 2025 (EFN). De indeling van de merken in zones is ons oordeel, op basis van wat de merken zelf over hun producten schrijven. Het cijfer van Benchmarkit komt uit een samenvatting door een derde, niet uit het rapport zelf.
Niet te controleren. De omzet per merk van Confirma, en dus hoeveel procent in elke zone zit. Hoeveel klanten er vertrekken, bij Confirma en bij de vier beursgenoteerde bedrijven. De 5 platformbedrijven die Main volgens Zwemstra kocht en die ik niet in persberichten terugvond.
Over het model. In het eerdere stuk over AI en software kwam de analyse ook uit bij het werk waarvoor iemand moet tekenen of de gevolgen draagt. Twee keer dezelfde uitkomst in een AI-markt kan betekenen dat het model een voorkeur heeft. Nieuw in dit stuk is dat een systeem met de gegevens van de klant de zwakste bescherming blijkt, terwijl beleggers het als de sterkste zien. Dat kwam in dat stuk niet naar voren.

Geschreven door
Robert van Geenhuizen
Ik kijk naar markten met één vraag: waar is er te weinig van, en wie verdient daaraan. In deze serie leg ik elke keer een andere markt onder de loep.
Verder lezen
Wint Visma de markt voor financiële mkb-software, of loopt het achter de feiten aan?
Vier merken worden er één, een startup van 6,6 miljoen pakt dezelfde belofte, en het echte werk gebeurt op een plek waar de markt nog niet kijkt.
Lees dit stuk →
40% van de leiders in de Nederlandse accountancy is onzichtbaar online
Ik analyseerde de bestuurders van de vijftig grootste accountantskantoren op hun LinkedIn-activiteit. Vier op de tien plaatste het afgelopen jaar geen enkele post.
Lees dit stuk →Market Making
Zelf bepalen hoe je markt denkt, in plaats van vechten om gehoord te worden.
Bekijk Market Making →Dit stuk is een hoofdstuk uit een groter verhaal.
Van Market Player naar Market Maker staat gratis online, van de eerste tot de laatste stap.