#R8Reality CheckBedrijfssoftware
SaaSpocalypse: mythe of realiteit? 8 beweringen eerlijk getoetst
De beurs schreef software een derde af. De omzet van dezelfde bedrijven groeit gewoon door. Ik legde de 8 beweringen die je het vaakst hoort langs de kwartaalcijfers.
In dit stuk11 stukken, 11 minuten
De uitslag1. Satya Nadella zei dat SaaS dood is2. De beurs heeft software afgeschreven3. Software is alweer terug4. AI vreet de licenties op5. De omzet stort in6. Softwarebedrijven schrappen banen door AI7. Klanten bouwen hun eigen software met AI8. Het verdienmodel verandertEn in Nederland?Alles over de SaaSpocalypseTussen 2010 en 2014 werkte ik voor Twinfield, in de jaren dat boekhouden van de cd-rom naar internet ging. Ook toen hoorde je dat het gedaan was met software. Wat verdween, was een verdienmodel. De software bleef, alleen de factuur zag er anders uit.
Nu heeft dat verhaal een naam: de SaaSpocalypse. Een handelaar van zakenbank Jefferies gebruikte het woord op de dag dat beleggers massaal softwareaandelen verkochten. "We call it the SaaSpocalypse", zei Jeffrey Favuzza tegen Bloomberg. Heb je een softwarebedrijf, of investeer je erin, dan hoor je sindsdien twee verhalen die elkaar uitsluiten, van beleggers net zo goed als van je eigen collega's aan tafel. Het is voorbij met software. Of: het valt allemaal wel mee.
Beide klinken zeker van hun zaak. Bewijs leveren ze nauwelijks. Dus heb ik de 8 beweringen die het vaakst langskomen goed uitgezocht, met de kwartaalcijfers van de leveranciers erbij.
De uitslag
Per bewering het oordeel. Klik op een kolomkop om te sorteren.
| Bewering | Oordeel | Wat de cijfers zeggen |
|---|---|---|
| Satya Nadella zei dat SaaS dood is | Deels waar | Hij zei dat bedrijfsapplicaties instorten als AI-assistenten het werk overnemen. "SaaS is dead" maakten anderen ervan. |
| De beurs heeft software afgeschreven | Waar | Het softwarefonds IGV zakte 37 procent van top tot bodem. Een doorsnee softwarebedrijf is nog altijd zo laag gewaardeerd als in 10 jaar niet. |
| Software is alweer terug | Deels waar | Het fonds staat 42 procent boven de bodem. Het drijft vooral op beveiliging en AI, de gewone softwareleverancier herstelt niet. |
| AI vreet de licenties op | Mythe, voor nu | Microsoft had 6 procent meer betaalde licenties. Geen enkele grote leverancier meldt er minder. |
| De omzet stort in | Mythe | Salesforce, Workday, Adobe en HubSpot groeien tussen 11 en 20 procent. Wel langzamer dan vroeger. |
| Softwarebedrijven schrappen banen door AI | Deels waar | Atlassian schrapte 10 procent van de banen. AFAS houdt dezelfde mensen en maakt meer. |
| Klanten bouwen hun eigen software met AI | Grotendeels mythe | Klarna, het schoolvoorbeeld, zegt zelf dat het geen software verving door een taalmodel. |
| Het verdienmodel verandert | Waar | De prijs per gebruiker maakt plaats voor een prijs per opgeloste vraag. In klantcontact is dat al de prijslijst. |
Kort gezegd: je ziet de SaaSpocalypse al op de beurs en in hoe software wordt afgerekend. In de omzet en in het aantal licenties zie je hem nog niet.
1. Satya Nadella zei dat SaaS dood is
De zin "SaaS is dead" die overal rondgaat, heeft hij nooit zo gezegd. In de podcast BG2 zei de topman van Microsoft dat bedrijfsapplicaties instorten zodra AI-assistenten die zelf werk doen (agents) het overnemen. Zijn redenering: zulke programma's zijn eigenlijk een database met bedrijfsregels erop. Die regels nemen de assistenten over.
Maar hij ging over het soort software dat Microsoft zelf verkoopt, en over de toekomst. "SaaS is dead" is een kop die anderen erboven zetten.
Oordeel: deels waar. Zijn voorspelling is serieus te nemen. De doodsverklaring kwam van anderen.
2. De beurs heeft software afgeschreven
Dit klopt, en de daling was groot. Een veelgevolgd Amerikaans beursfonds met softwareaandelen is IGV, van iShares. Van de top in november 2025 tot de bodem op 10 april 2026 zakte het 37 procent, berekende Bespoke.
De grootste klap kwam na een productaankondiging van AI-bedrijf Anthropic. Op één dag verloor Thomson Reuters tot 18 procent van zijn beurswaarde, RELX 14 en Wolters Kluwer 13. Hoe dat precies ging en waarom het de verkeerde bedrijven raakte, staat in mijn stuk over wanneer AI een softwarebedrijf kapotmaakt.
Oordeel: waar.
3. Software is alweer terug
Dat hoor je sinds de zomer. En gemeten vanaf de bodem klopt het. Het fonds staat zo'n 42 procent hoger dan in april, volgens de eigen cijfers van iShares. Het zit nog zo'n 10 procent onder de top.
Alleen wegen in dat fonds vooral bedrijven in beveiliging en AI het zwaarst: Palo Alto Networks, Palantir en CrowdStrike. Bij een gewone softwareleverancier ziet het er anders uit. Een doorsnee softwarebedrijf op de beurs is nu 4 keer zijn verwachte jaaromzet waard, rond het laagste punt in 10 jaar. Dat heb ik uitgezocht in het stuk over de overname van Confirma door Main Capital.
Tussen de bekende namen liepen de koersen ver uiteen. Eind mei, ruim een maand na de bodem, stond HubSpot nog 46 procent lager dan in januari. Monday.com stond 45 procent lager, telde SaaStr. Datadog stond in dezelfde periode 76 procent hoger.
Oordeel: deels waar. De winnaars zijn terug. De middenmoot niet.
4. AI vreet de licenties op
Dit is de kern van het doemverhaal. Een assistent doet het werk, dus loggen er minder mensen in. En dan koop je ook minder licenties.
In de kwartaalcijfers van Microsoft, Salesforce, Atlassian en HubSpot vond ik dat bewijs niet. Microsoft had 6 procent meer betaalde zakelijke licenties voor zijn kantoorsoftware dan een jaar eerder. Salesforce meldde dat er meer mensen en meer assistenten op zijn platform werken. Atlassian sprak van een brede groei van het aantal gebruikers van Jira en Confluence.
Wat wel verandert, is hoe die licentie werkt. Bij HubSpot kunnen klanten sinds dit jaar gebruikerslicenties inruilen voor tegoed voor AI-functies. Dat is een teken dat de licentie per persoon niet meer vanzelf spreekt.
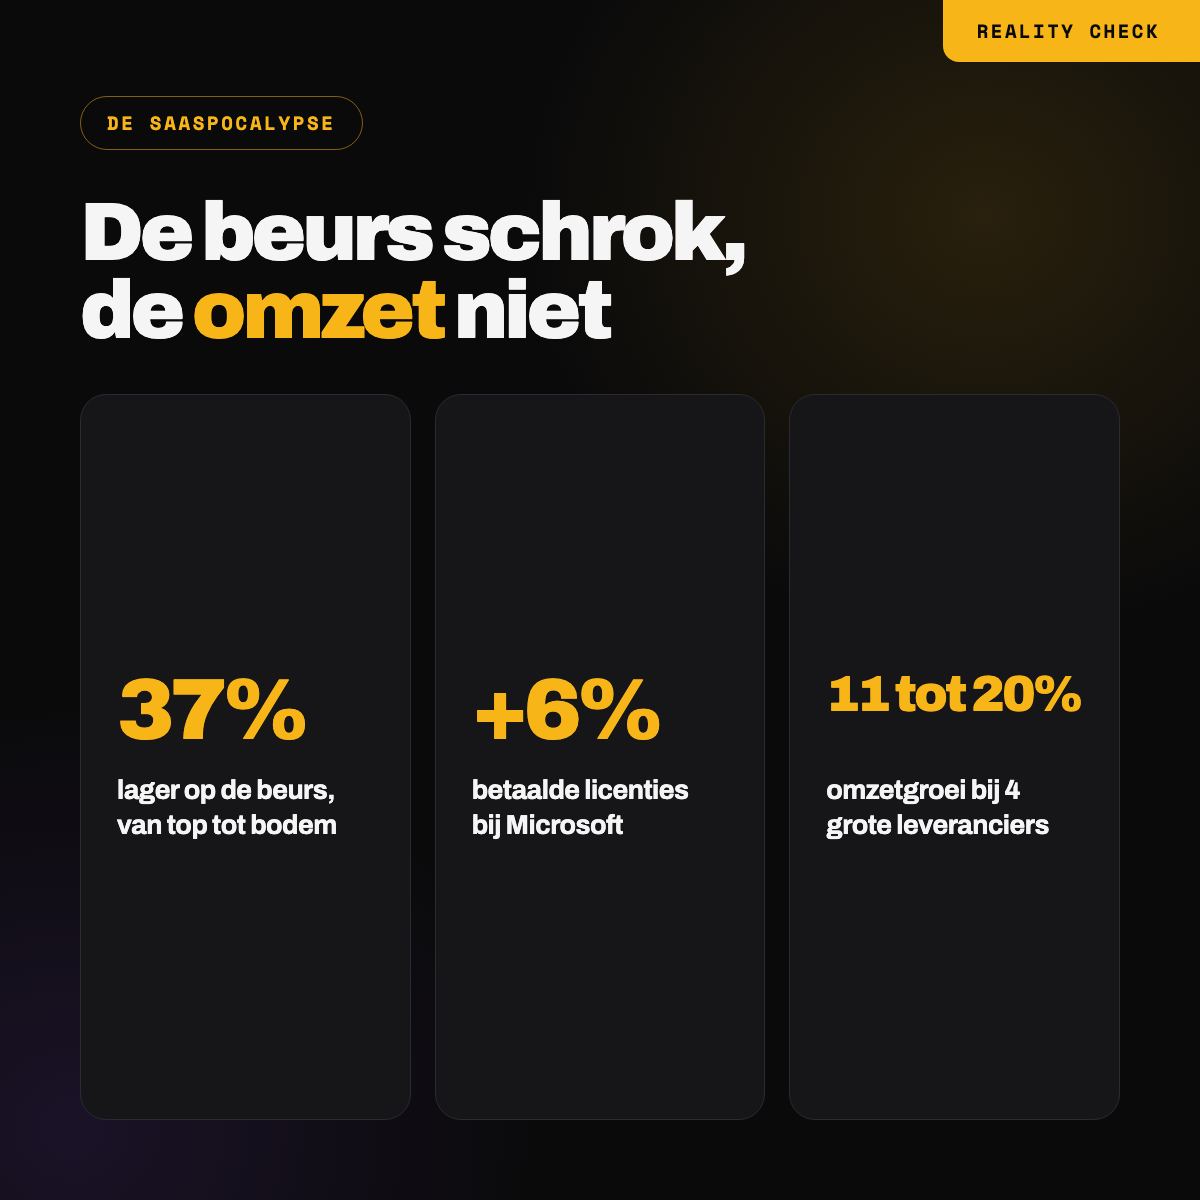
Oordeel: mythe, voor nu. Achter elke licentie zit een mens met een contract, een afdelingshoofd en een gewoonte, en een organisatie verandert nu eenmaal trager dan de techniek die ze gebruikt.
5. De omzet stort in
Ook dit zie je niet in de cijfers. In het laatste kwartaal groeide de omzet van Salesforce 11 procent, van HubSpot 20 en van Adobe 13. De abonnementsomzet van Workday groeide 14 procent.
Er zit wel een haakje aan. Bij Salesforce komt een deel van die groei van een overname. Zonder het overgenomen Informatica groeide Salesforce ongeveer 6 procent. En bij ruim 1.000 kleinere softwarebedrijven zonder beursnotering zakte de doorsnee groei van 25 procent in 2024 naar 22. De omzet groeit dus door, alleen langzamer.
Oordeel: mythe. De omzet stort niet in. Hij groeit trager, en dat was al zo voordat AI het grote onderwerp werd.
6. Softwarebedrijven schrappen banen door AI
Een paar grote namen schrappen banen en noemen AI als reden. Atlassian schrapte in maart ongeveer 10 procent van zijn mensen, om sneller te bouwen "in the AI era". Salesforce bracht zijn klantenservice terug van 9.000 naar ongeveer 5.000 mensen.
Maar dezelfde bedrijven groeien in omzet. Ze snijden dus in de kosten, terwijl de omzet gewoon doorloopt, en ze noemen AI daar zelf als reden bij. En het kan ook anders. Bas van der Veldt van AFAS zei tegen WNL: "We blijven het met dezelfde groep doen, maar we maken wel veel meer."
Oordeel: deels waar. Een paar grote bedrijven kiezen ervoor. Het is geen wet.
7. Klanten bouwen hun eigen software met AI
Het voorbeeld dat altijd valt is Klarna. In 2024 zei het bedrijf dat het Salesforce en Workday eruit gooide. Later nuanceerde topman Sebastian Siemiatkowski dat zelf: "we did not replace SaaS with an LLM", schreef ITPro. Klarna ruimde honderden losse programma's op door zijn gegevens op één plek te zetten, en dat is iets heel anders dan zelf een systeem voor klantbeheer bouwen.
Het Britse NCSC, de dienst voor digitale veiligheid, keek er nuchter naar. Volgens hen duurt het jaren voordat code die een AI schrijft bestaande software vervangt. Geen maanden. En de code die zo ontstaat is verre van perfect.
Oordeel: grotendeels mythe. Losse programma's kunnen verdwijnen. Het systeem waar je administratie in staat, bouw je niet in een weekend na.
8. Het verdienmodel verandert
Hier is het oordeel het duidelijkst. Intercom rekent voor zijn assistent 99 dollarcent per opgeloste vraag. HubSpot ging van 1 dollar per gesprek naar 50 cent per opgelost gesprek. Bij ServiceNow rekent de helft van de nieuwe contracten af op verbruik in plaats van per gebruiker.
Beleggers betalen intussen minder voor software. Wat ze voor een softwarebedrijf betalen, staat volgens SaaS Capital op het laagste punt in ruim 10 jaar. Toch maakt een doorsnee softwarebedrijf op de beurs voor het eerst in ruim 10 jaar winst.
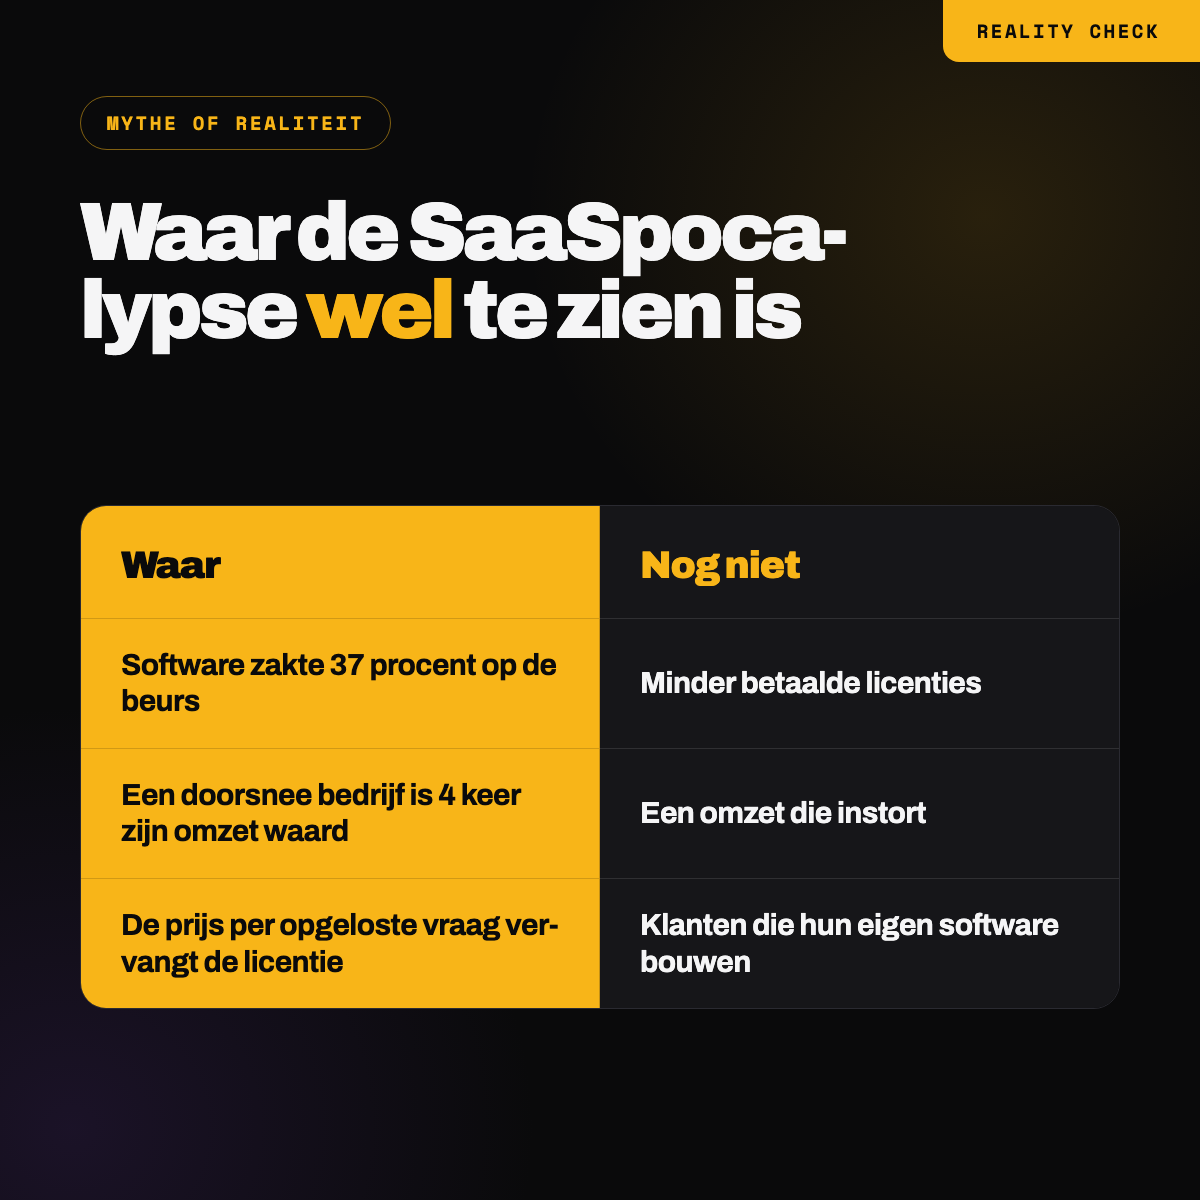
Oordeel: waar. Welke software daardoor breekt en welke juist sterker wordt, lees je in mijn stuk over de drie zones.
En in Nederland?
In Nederland wordt er vooral nog over gepraat. Ik vond geen enkel Nederlands softwarebedrijf dat dit jaar openlijk overstapte op betalen per resultaat. Mark van Kampen van Rabobank zei tegen Computable: "Complexe systemen zijn nog niet snel in te ruilen, zeker niet als daar stukken maatwerk in zitten."
Jacco van der Kooij van Winning by Design zei tegen MT/Sprout juist: "Afrekenen op alleen het aantal seats kan straks niet meer."
Ik keek ook naar wat Nederlandse softwarebedrijven zelf vertellen. Op 40 homepages zetten er 9 AI in de kop of de zin eronder. Er zijn er 4 die hun hele verhaal eromheen bouwen. En 34 van de 40 hebben een kop die de concurrent net zo goed had kunnen schrijven.
Het verdienmodel verandert, maar op hun homepage zie je dat niet terug. Hoe dat uitpakt in de markt voor mkb-administratie, staat in het stuk over Visma. Wat kopers van softwarebedrijven intussen doen, lees je in het stuk over private equity in de accountancy.
Alles over de SaaSpocalypse
Dit stuk is het overzicht. De stukken hieronder gaan dieper op één deel in, en er komen er meer bij.
De drie zones: waar het breekt, waar het standhoudt en waar het sterker wordt.
Waarom de middenmoot niet herstelt, terwijl de grote namen dat wel doen.
Vier merken worden er één, en een startup belooft hetzelfde.
Wat kopers van een bedrijf eigenlijk kopen, en waarom hun klok harder tikt.
Waar betaalt jouw klant voor, en kan een assistent dat werk morgen doen?
Bronnen
Jeffrey Favuzza van Jefferies maakte het woord SaaSpocalypse bekend, in Bloomberg op 3 februari 2026. De uitspraak van Satya Nadella staat in de aflevering van BG2 van december 2024. De daling van 36,6 procent van IGV komt van Bespoke. Het herstel is berekend uit het 52-wekenbereik en de waarde op 25 september 2026 bij iShares. De koersen van HubSpot, monday.com en Datadog tot eind mei komen van SaaStr. De licentiecijfers komen uit de kwartaalcijfers van Microsoft van juli 2026 en de gesprekken met beleggers van Salesforce, Atlassian en HubSpot. De omzetcijfers komen uit de kwartaalberichten van Salesforce (inclusief 456 miljoen dollar van Informatica), Workday, HubSpot en Adobe. De groei van ruim 1.000 private softwarebedrijven komt van SaaS Capital. De ontslagen bij Atlassian staan in de melding aan de SEC van 11 maart 2026; die bij Salesforce in The Register. De uitspraak van Bas van der Veldt stond bij WNL. Het oorspronkelijke verhaal over Klarna staat bij diginomica, de nuancering bij ITPro. De inschatting van het NCSC staat op hun eigen blog. De prijzen komen van Intercom en HubSpot. Het aandeel nieuwe contracten dat bij ServiceNow op verbruik afrekent, komt uit hun gesprek met beleggers van april 2026. Daar heet het de helft van de netto new business, uit prijsmodellen die niet per gebruiker rekenen. De waarderingen en de winst van een doorsnee beursgenoteerd softwarebedrijf komen van SaaS Capital. De Nederlandse uitspraken stonden in Computable en MT/Sprout.
Eigen steekproef: de homepages van 40 Nederlandse softwarebedrijven, gelezen in september 2026. De selectie is met de hand gemaakt en ligt zwaar op boekhouden, HR en salaris.

Geschreven door
Robert van Geenhuizen
Ik kijk naar markten met één vraag: waar is er te weinig van, en wie verdient daaraan. In deze serie leg ik elke keer een andere markt onder de loep.
Verder lezen
Main Capital koopt software die AI zou breken. Wie heeft er gelijk?
Main Capital doet zijn grootste overname ooit en zegt dat de onrust over AI voorbij is. Voor de grote namen klopt dat. Voor de middenmoot, waar Main koopt, niet.
Lees dit stuk →
Wint Visma de markt voor financiële mkb-software, of loopt het achter de feiten aan?
Vier merken worden er één, een startup van 6,6 miljoen pakt dezelfde belofte, en het echte werk gebeurt op een plek waar de markt nog niet kijkt.
Lees dit stuk →Market Making
Zelf bepalen hoe je markt denkt, in plaats van vechten om gehoord te worden.
Bekijk Market Making →Dit stuk is een hoofdstuk uit een groter verhaal.
Van Market Player naar Market Maker staat gratis online, van de eerste tot de laatste stap.